
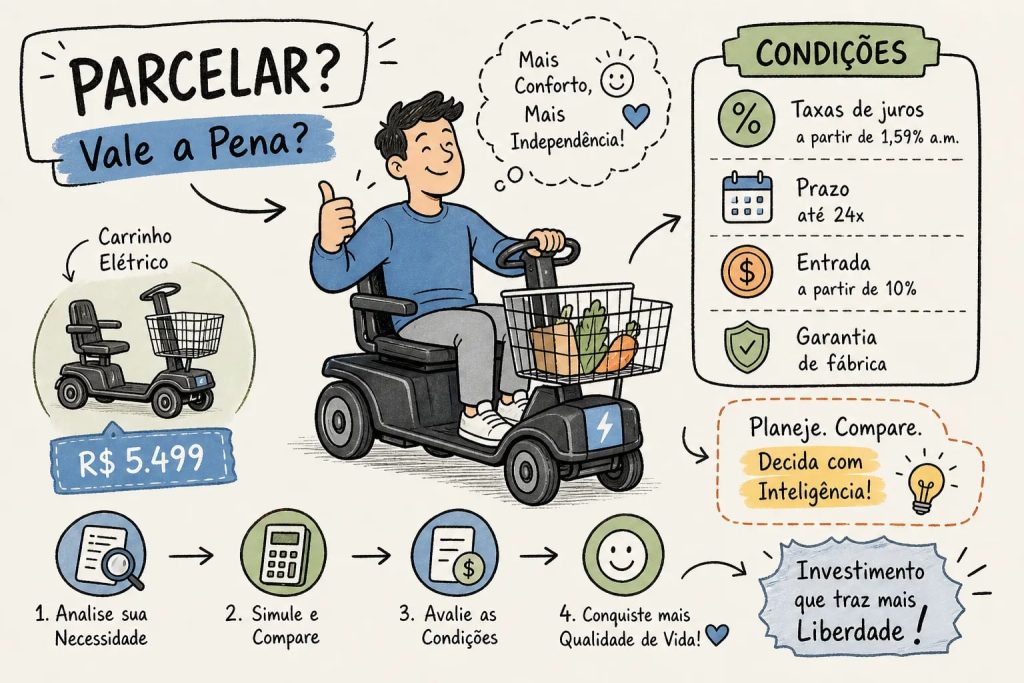
Se você pensa em parcelar carrinho elétrico para uso em condomínio, resort ou campo de golfe, provavelmente já concluiu que faz sentido para a sua operação. O que trava a decisão, na maioria das vezes, é o valor total na tela: cinco ou seis dígitos que parecem pesados quando vistos de uma só vez. A boa notícia é que o mercado brasileiro oferece várias formas de distribuir esse custo ao longo do tempo. A má notícia: poucas pessoas sabem comparar corretamente o custo real de cada modalidade e acabam escolhendo pela parcela mais baixa em vez de pelo menor custo total.
Neste artigo você vai entender como funcionam as modalidades de parcelamento disponíveis no Brasil em 2026, como calcular o que você realmente paga, quando faz sentido parcelar e quando não faz, além de onde encontrar uma condição rara de parcelamento sem nenhum encargo adicional com pronta entrega garantida.
Como funciona o parcelamento de carrinho elétrico no Brasil
Existem quatro caminhos principais para quem quer distribuir o pagamento: financiamento bancário, consórcio, crediário da loja e cartão sem juros. Cada um funciona de forma diferente e serve bem para contextos distintos.
Financiamento bancário: taxas e prazos em 2026
Bancos como Caixa, Bradesco, Itaú e Banco do Brasil oferecem linhas de crédito para veículos elétricos com prazos de até 60 meses. Em 2026, as taxas anunciadas variam entre aproximadamente 1,10% e 1,89% ao mês, dependendo do banco, do perfil de crédito do comprador, do valor da entrada e do relacionamento com a instituição. A título de exemplo, um cliente com score alto, entrada de 30% e prazo de 24 meses tende a obter taxas próximas ao piso anunciado, enquanto prazos mais longos e entradas menores aproximam a taxa do teto. A taxa publicada como “a partir de” raramente é a que aparece no contrato. O veículo fica alienado fiduciariamente até a quitação total da dívida.
Consórcio, crediário e cartão: o que muda na prática
O consórcio não cobra juros remuneratórios, mas cobra taxa de administração e não garante data de entrega: você só recebe o veículo após contemplação por sorteio ou lance, o que pode levar meses ou anos. Para quem precisa do carrinho agora, essa espera inviabiliza a modalidade. O crediário de loja parece competitivo em campanhas, mas frequentemente embute encargos no preço financiado; a comparação deve ser feita sempre pelo Custo Efetivo Total, nunca pela parcela anunciada. O cartão sem juros é a opção mais direta para valores menores, especialmente em carrinhos infantis, onde algumas redes parcelam em até 12 vezes. Para carrinhos de uso profissional, a análise muda completamente: o valor é maior, os prazos são outros e as condições de crédito exigem mais atenção.
Parcelar carrinho elétrico: como calcular o custo real antes de fechar o negócio
Parcela baixa não significa custo baixo. Esse equívoco é o mais comum em compras parceladas e, na prática, pode representar dezenas de milhares de reais pagos a mais ao longo do contrato. Entender a matemática por trás do financiamento leva menos de cinco minutos e muda completamente a forma de avaliar uma proposta.
A fórmula que revela o quanto você paga a mais
O cálculo padrão de financiamentos com parcelas fixas segue a Tabela Price. A lógica é simples: você pega o valor financiado, aplica a taxa mensal e calcula a parcela que zera a dívida em n meses. No Excel ou Google Sheets, a função =PGTO(taxa_mensal; número_de_parcelas; -valor_financiado) faz isso em segundos. Para tornar isso concreto: um carrinho de R$ 60.000, com entrada de R$ 20.000, taxa de 1,5% ao mês e prazo de 48 meses resulta em parcelas de aproximadamente R$ 1.113, total pago de cerca de R$ 53.400 nas parcelas e mais de R$ 13.000 pagos apenas em juros. Se a taxa for zero, a conta é simplesmente o valor financiado dividido pelo número de parcelas.
CET: o número que você deve exigir em qualquer proposta
O Custo Efetivo Total (CET) é o indicador que realmente permite comparar propostas de forma justa. Diferentemente da taxa mensal, o CET inclui juros, tarifas de cadastro, seguro, registro e impostos, tudo que encarece a operação. Duas propostas com a mesma taxa mensal podem ter CETs bem diferentes, resultando em custo total distinto ao final do contrato. Antes de assinar qualquer documento, seja com banco, seja com loja, exija o CET por escrito. Sem esse número, qualquer comparação é incompleta.
Pagar à vista ou parcelar: quando cada opção faz mais sentido
Não existe resposta universal. A decisão depende do seu contexto: se há desconto real no pagamento à vista, qual é o CET do financiamento e se o veículo vai gerar retorno operacional mensurável.
Quando parcelar carrinho elétrico sem juros equivale a pagar à vista
Se a loja ou o fabricante oferece parcelamento sem nenhum encargo adicional e o preço à vista é idêntico ao parcelado, distribuir o pagamento em mais vezes é sempre vantajoso. Você preserva o caixa, mantém liquidez e pode manter o dinheiro rendendo durante esse período. Não há custo financeiro real nessa situação, e a única razão para pagar à vista seria se houvesse um desconto concreto vinculado a essa escolha.
Quando os juros do financiamento cobram mais do que parece
Usando o exemplo anterior: R$ 40.000 financiados a 1,5% ao mês por 48 meses resultam em um total pago de mais de R$ 57.000, ou seja, mais de R$ 17.000 acima do valor financiado. Se você tem esse capital disponível e o veículo não gera retorno que supere esse custo, o financiamento claramente não compensa. A regra prática é objetiva: financiamento com juros só faz sentido quando o retorno operacional do veículo, seja por redução de custos, seja por receita gerada, supera o custo do crédito ao longo do período.
A única condição de 10x sem juros com pronta entrega do mercado
A maioria dos fabricantes e revendedores de carrinhos elétricos profissionais no Brasil trabalha com financiamento bancário ou consórcio. Isso significa juros no primeiro caso e prazo indefinido de entrega no segundo. Carrinhos importados adicionam variação cambial, frete internacional e dificuldade de assistência técnica à equação.
Por que esse modelo de parcelamento é raro no Brasil
Oferecer parcelamento direto sem juros para veículos profissionais exige estrutura financeira sólida, fabricação nacional e controle total da cadeia produtiva. Pouquíssimas empresas conseguem fazer isso sem repassar o custo ao comprador de alguma forma. O Carrinho de Golfe, representante oficial da TMobilis, disponibiliza essa condição no mercado brasileiro: parcelamento em até 10 vezes sem juros diretamente na compra, sem intermediário bancário e sem acréscimo sobre o preço do veículo, uma estrutura viabilizada pela fabricação nacional e pelo controle direto da cadeia de distribuição.
Como aproveitar essa condição e o que vem incluído
Com pronta entrega garantida, o comprador elimina o principal risco do consórcio: sabe exatamente quando o veículo chega. A linha TMobilis inclui os modelos TM2, TM4, TM6, TM8 e TMCargo, todos produzidos no Brasil com chassi padrão AAA, motorização WEG, bateria de lítio, inversor e suspensão dupla McPherson, além de assistência técnica nacional e amplo estoque de peças de reposição. O próximo passo é solicitar uma simulação personalizada com o número de parcelas desejado e comparar diretamente com qualquer proposta de banco ou consórcio que você esteja avaliando.
Conclusão: a parcela não é o número que importa
Decidir parcelar carrinho elétrico pode fazer total sentido financeiro, desde que você entenda o custo real de cada modalidade. A parcela mensal é apenas a superfície; o que define a decisão inteligente é o CET, o total pago ao final do contrato e se há ou não encargo adicional sobre o preço original do veículo.
Quando o parcelamento é realmente sem juros, a vantagem é clara: o caixa permanece livre sem que o comprador pague mais pelo veículo. Essa combinação, somada a pronta entrega e fabricação nacional, é o que torna a condição do Carrinho de Golfe (Representante TMobilis) difícil de ser igualada pelo mercado. Antes de parcelar carrinho elétrico com qualquer outra instituição, solicite a simulação em 10 vezes sem juros e compare com as propostas que você tem em mãos, os números vão falar por si.